تويوتا كورولا · الحياة مع السيارة
تأمين كورولا والحوادث: الشامل وضد الغير، ونجم، والتقدير، والإصلاح في الوكالة
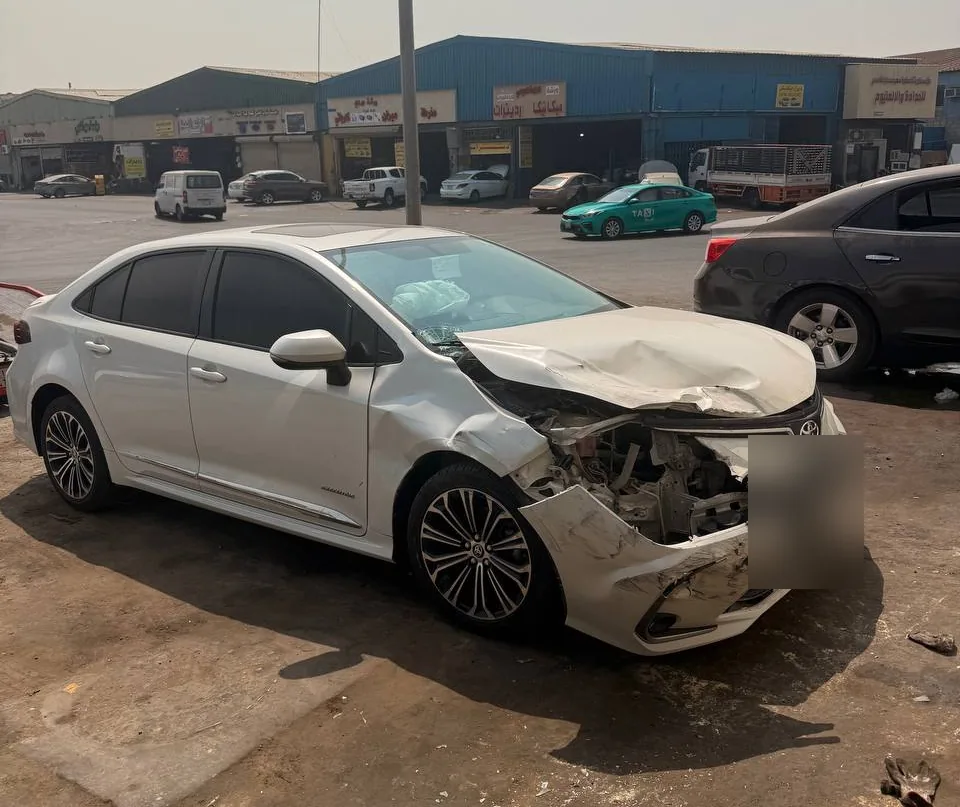
أغلب أسئلة ملاك كورولا عن التأمين نوعان: لماذا ارتفع سعر التجديد هذه السنة، وماذا أفعل بعد الحادث. الجواب على الثاني يتغير حسب أمرين: من عليه الخطأ، وهل السيارة باسمك أو باسم البنك.
كم يدفع الملاك
ضد الغير
التأمين الإلزامي ضد الغير يغطي ضرر الطرف الآخر فقط. الأسعار التي ذكرها الملاك متباعدة جداً:
| الحالة كما رواها الملاك | السعر |
|---|---|
| كورولا 2012 باسم الوالد | 770 ريال |
| باسم الوالد بدل شاب صغير | 600 ريال |
| مالك عمره 19 سنة، كورولا 2021 | 1950 ريال |
| مالك بلا حوادث: 2024 ثم 2025 | 1300 ثم 1900 ريال |
| مالك بلا حوادث على 3 سنوات | 800 ثم 1100 ثم 1595 ريال |
| مالك آخر بين سنتين | 1500 ثم 2480 ريال |
ما يرفع السعر حسب تجارب الملاك: صغر العمر، والسجل (الحوادث والمخالفات)، والمدينة. يرى بعضهم أن الرياض ومكة والمدينة أغلى من غيرها لكثرة الحوادث:
انا مامن موتري باسم واحد في تبوك وطلع التأمين ب800 ريال ويوم جددت وعدلت العنوان الوطني في الرياض امنت ب1300
نصائح التجديد التي يكررونها: قارن بين مواقع المقارنة وموقع الشركة نفسها، فأحد الملاك وجد السعر في موقع الشركة أقل من 1000 بعد أن عرض عليه موقع المقارنة 1700. ولا تنتظر آخر يوم: من ليس عليه مطالبات يحصل على خصم عدم المطالبات، ويذكر أحدهم أنه قد يصل إلى 50% مع العروض.
الشامل
الشامل يصلح سيارتك حتى لو كان الخطأ عليك. أسعاره التي ذكرها الملاك: «فوق 3500» مقابل 1200 لضد الغير عند أحدهم، و«بحدود 7 الاف» عند آخر، وسؤال عن 6 آلاف في السنة لسيارة جديدة بالتقسيط. أحد الملاك قارن بين الاثنين فقال إن الشامل «ابدا مو رخيص» خاصة إذا اخترت نسبة تحمل 1000 أو 2000.
يمكن أن تضيف إلى ضد الغير بنوداً بمبلغ صغير، مثل الزجاج الأمامي والكوارث الطبيعية والسطحة. أحد الملاك فعل ذلك ليشمل تأمينه الزجاج الأمامي.
نسبة التحمل
نسبة التحمل مبلغ تدفعه أنت عند كل إصلاح على تأمينك الشامل. ما يذكره الملاك: 1000 أو 2000 أو 3000 ريال، و5000 في سيارات التمويل والإيجار المنتهي بالتمليك:
بالنسبه للتأمين فيه نسبة تحمل 5000 ريال لو كذا بدون معلومات او شطفك احد وطير المرايه تكد 5 الاف لهم
النتيجة العملية: الضرر الأقل من مبلغ التحمل يُصلح على حسابك مباشرة. ومالك يقول: إذا كان التحمل أكثر من 2000 فلا تصلح الضرر الصغير على التأمين.
متى تدفع التحمل؟ عندما تستعمل تأمينك أنت: إذا كان الخطأ عليك، أو إذا هرب الطرف الآخر ولم تُعرف لوحته، أو إذا لم يكن هناك طرف آخر (حجر كسر الزجاج مثلاً). أما إذا كان الخطأ على الطرف الآخر 100% وعنده تأمين، فالمطالبة على تأمينه هو.
بعد الحادث: الخطوات
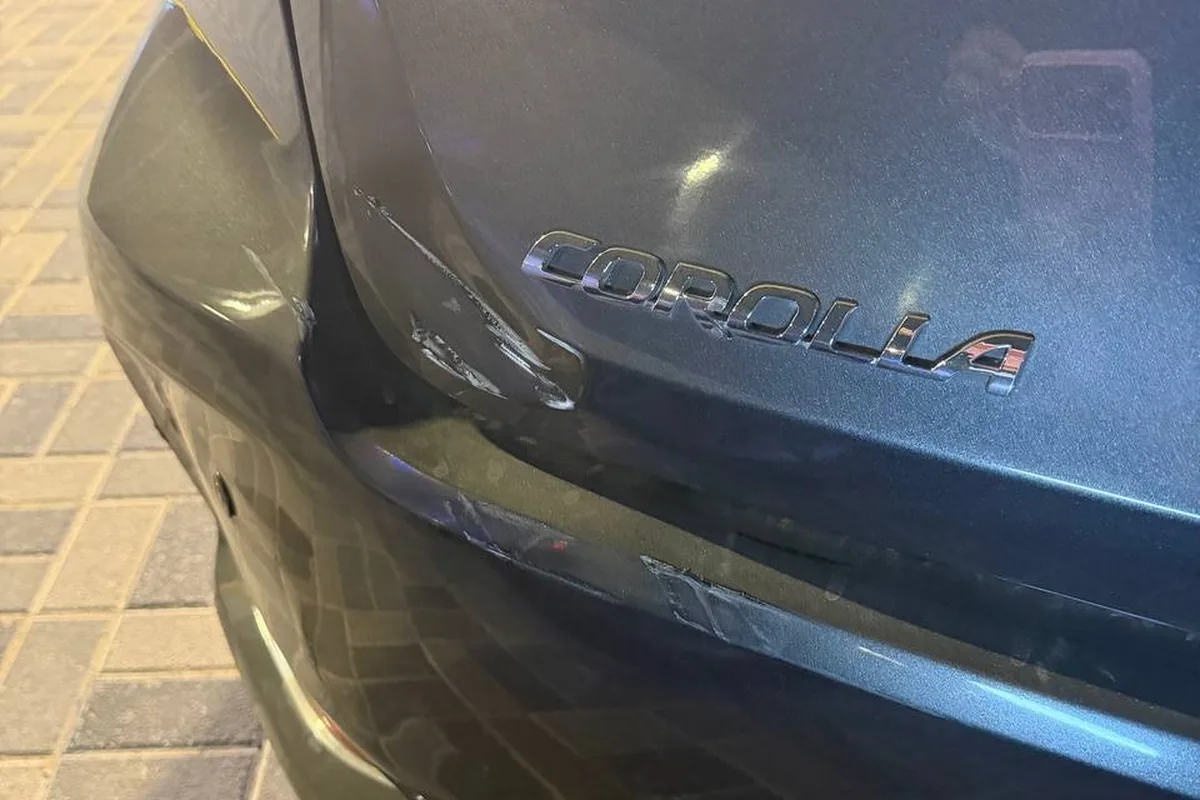
- نجم: يباشر الحادث ويصدر التقرير ونسبة الخطأ. أحد الملاك انتظر ساعتين ولم يصدر التقرير بعد.
- التقدير: تذهب بالسيارة إلى مركز تقدير الأضرار فيقدّر قيمة الإصلاح.
- المطالبة: ترفعها على تأمين المتسبب. إذا كان الخطأ مشتركاً (50/50 مثلاً) تأخذ نصف التقدير من تأمين الطرف الآخر، ولا تأخذ شيئاً من تأمينك ضد الغير.
- الإصلاح: إما أن تأخذ مبلغ التقدير وتصلح أين شئت، وإما أن تصلح شركة التأمين السيارة بنفسها.
تروح تقدر السياره ويعوضك تأمين الطرف الثاني اذا عنده تامين وبالنسبه للقطع بما ان سيارتك جديده يقدرون لك القطع وكاله
ليس دائماً تحصل على المبلغ نقداً: مالك معه شامل وقُدّرت سيارته بحوالي 13 ألفاً، فقالت له الشركة إنها تصلح السيارة ولا تعطيه قيمة التقدير. ويرى آخر أنها تفعل ذلك لأن الإصلاح يكلفها أقل.
وتقدير الوكالة شيء آخر: أحد الملاك ينبه إلى أن الوكيل له تقديره الخاص، ولا يعتمد تقدير المركز بالضرورة.
السيارة باسم البنك أو عبداللطيف جميل
كثير من كورولا الجديدة مشتراة بالتقسيط أو الإيجار المنتهي بالتمليك، وهنا تتغير القصة:
- عليها في روايات الملاك تأمين شامل، والسيارة تُصلح غالباً في الوكالة.
- لا تحصل على مبلغ التقدير بيدك: المال يذهب إلى البنك.
- تحتاج إذن إصلاح قبل أن تبدأ الوكالة. مالك انتظره ثلاثة أسابيع وسيارته واقفة في الوكالة، وقال له آخر إن الموافقة تأخذ عادة حتى 3 أيام عمل من إرسال الطلب.
انت ما تصلح السيارة انت توديها للوكالة ومن هناك ترفع معاملة الاصلاح وتروح لخدمات ما بعد البيع من البنك اللي انت مطلع السيارة من عندهم ويرفع لك مطالبة لشركة تأمين الطرف المتسبب في الحادث
راجع وثيقتك: الإصلاح فيها «وكالة» أو «ورش». أحد الملاك اكتشف أن وثيقة سيارته المستأجرة مكتوب فيها إصلاح ورش.
الإصلاح في الوكالة يأخذ وقتاً
مدة الإصلاح من أكثر ما يشتكي منه الملاك. أحدهم قيل له 20 يوماً لإصلاح كورولا 2025 مصدومة. وآخر بقيت سيارته 25 يوماً في الوكالة لصوت في الفرامل، فاستلمها وفيها خدوش جديدة وأغراض ناقصة من الدرج، فدخل يشتكي في الفرع نفسه. افحص السيارة جيداً عند الاستلام قبل أن توقّع. وعن الشكوى على الوكالة: ضمان كورولا.
الخسارة الكلية
إذا تجاوز التقدير حداً معيناً تُعتبر السيارة تالفة. مالك سيارته بالتقسيط وعليها شامل قيل له إن التقدير إذا وصل 30 ألفاً تعتبر تالفة. وكان الرد الذي تلقاه من مالك آخر: لن يصلك شيء من التعويض، لأن السيارة ملك البنك وأنت في حكم المستأجر. هذا رأي مالك لا نص عقد، فاقرأ وثيقتك وعقد التمويل.
باختصار
ضد الغير لكورولا كلفت الملاك بين 600 و2500 ريال تقريباً، والسعر يتغير بالعمر والسجل والمدينة، والشامل بين 3500 و7000. في الشامل انتبه لنسبة التحمل: الضرر الأقل منها تدفعه بنفسك.
بعد الحادث: نجم ثم التقدير ثم المطالبة على تأمين المتسبب. وإذا كانت السيارة باسم البنك فالإصلاح غالباً في الوكالة بإذن إصلاح، والتعويض يذهب للبنك. ولمصاريف السيارة الأخرى: صيانة كورولا في الوكالة و قطع غيار كورولا.