تويوتا كامري · الحياة مع السيارة
كامري بالأقساط: القسط والدفعة الأخيرة ونظام 50/50 والإجمالي مقابل الكاش
أغلب من يأخذ كامري جديدة بالأقساط يأخذها بإيجار منتهي بالتمليك لخمس سنوات من بنك أو من عبداللطيف جميل للتمويل: دفعة أولى أو بدونها، وقسط شهري، ودفعة أخيرة كبيرة. وما يكرره الملاك لمن يسأل «هل العرض معقول؟» هو أن ينظر إلى الإجمالي لا إلى القسط، وأن يسأل من الآن ماذا سيفعل بالدفعة الأخيرة. شراء السيارة نفسها وانتظارها في طلب كامري من الوكالة.
كم عُرض على الملاك
عروض نشرها ملاك كامري وهم يسألون عن رأي غيرهم، بأرقامها كما كتبوها:
| التاريخ | السيارة والجهة | الدفعة الأولى | القسط | الدفعة الأخيرة | الإجمالي |
|---|---|---|---|---|---|
| مارس 2023 | GLE بسعر 116,500 | 28 ألف | 1,480 | 40 ألف | 154,820 مع رسوم 1,036 |
| أبريل 2023 | ستاندر مطور، البنك الأهلي | — | 1,735 | 35 ألف | حوالي 140 ألف |
| أغسطس 2023 | ستاندر | بدون | 1,784 | 53,224 | 161,452 |
| سبتمبر 2023 | قراندي V6، البنك الأهلي | 20 ألف | حوالي 2,000 | 60 ألف | 202 ألف |
| فبراير 2024 | LE هايبرد، الراجحي | — | 1,473 | 47 ألف | 136 ألف |
| فبراير 2024 | GLE هايبرد، الراجحي | — | 1,650 | 53 ألف | 153 ألف |
| أغسطس 2024 | لومير 2025، سعرها كاش 149,500 | 20 ألف | 1,700 | 50 ألف | — |
| يناير 2025 | LE 2025 | 8,050 | 2,058 | 58,700 | 186 ألف |
| فبراير 2025 | LE 2025 نص فل، عبداللطيف جميل | 15 ألف | 2,360 | — | 191 ألف مع الشامل |
| مايو 2025 | البنك الأهلي | 30 ألف | 1,940 | 62 ألف | — |
| فبراير 2026 | ستاندر 2026 | — | 2,200 | 53 ألف | 185 ألف |
وأحد الملاك في مارس 2023 فكّك الإجمالي لستاندر مطور سعرها في عبداللطيف جميل 104 آلاف: تأمين 5 سنوات 18 ألفاً وأرباح 20 ألفاً، فالإجمالي 142 ألفاً، وكل 5 آلاف تضعها في الدفعة الأولى تنقص القسط حوالي 100 ريال. وفي يوليو 2024 كتب مالك أن كامري 2024 تيتانيوم سعرها كاش 126 ألفاً طلعت عليه بالأقساط 219 ألفاً بقسط 2,375.
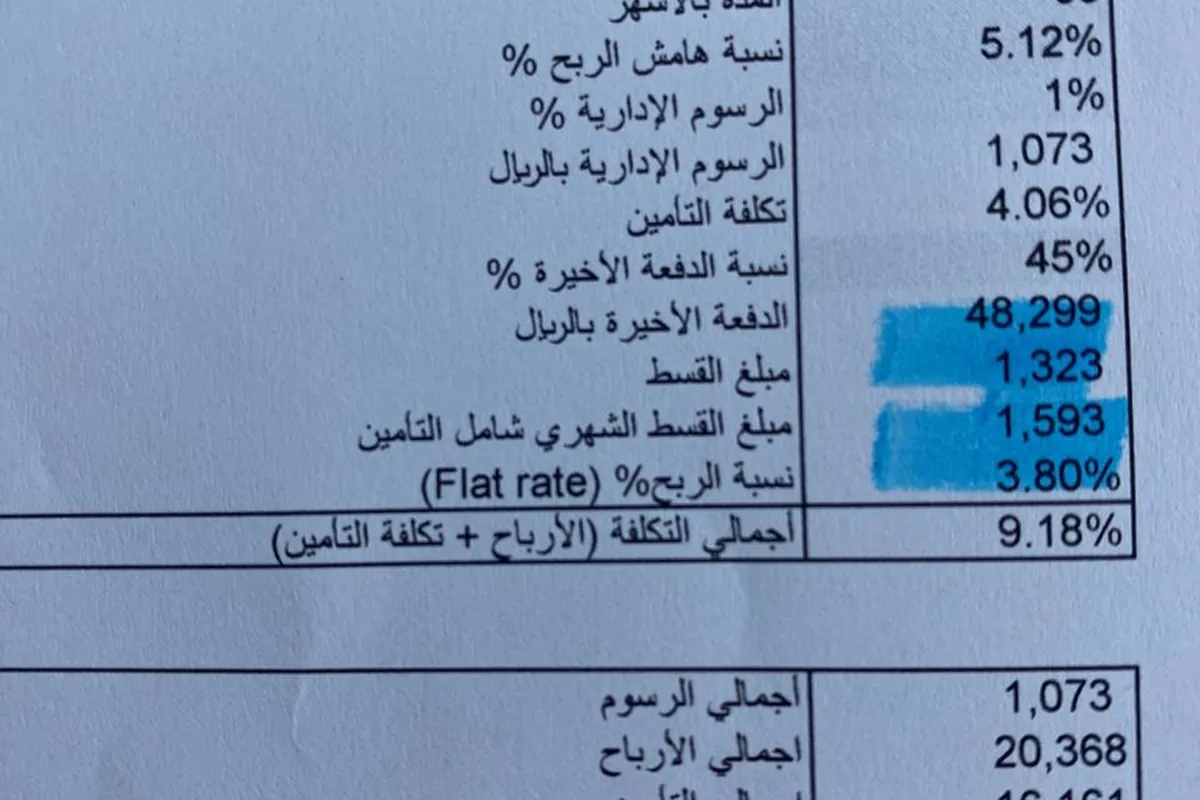
حسبة الراجحي لكامري 2025 ستاندر في نوفمبر 2024: سعر 107,330 بدون دفعة أولى، هامش ربح 5.12٪، دفعة أخيرة 45٪ (48,299)، قسط 1,593 شامل التأمين، والإجمالي 144,931. أول رد جاءه: خذ قرضاً واشترها كاش.
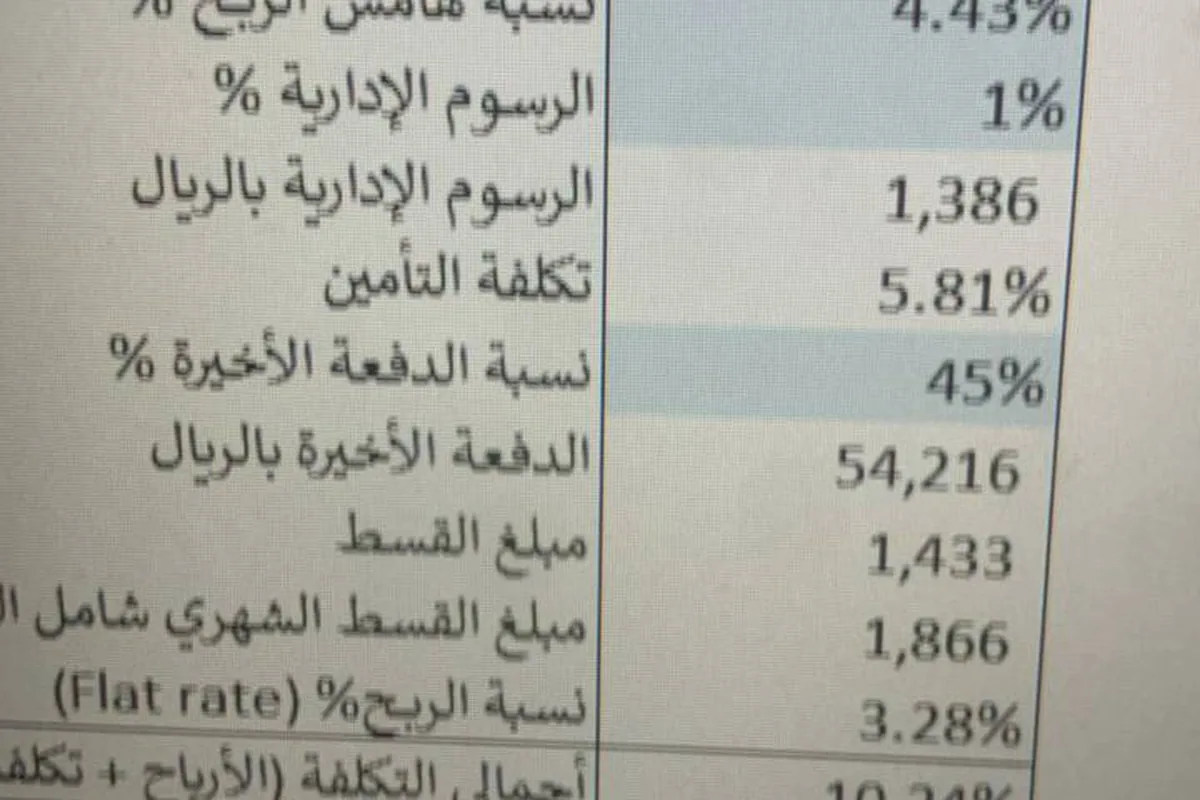
حسبة LE هايبرد في أكتوبر 2024: سعر 120,480، هامش 4.43٪، تأمين 25,960 للمدة، دفعة أخيرة 54,216، قسط 1,866 شامل التأمين، والإجمالي 167,566.
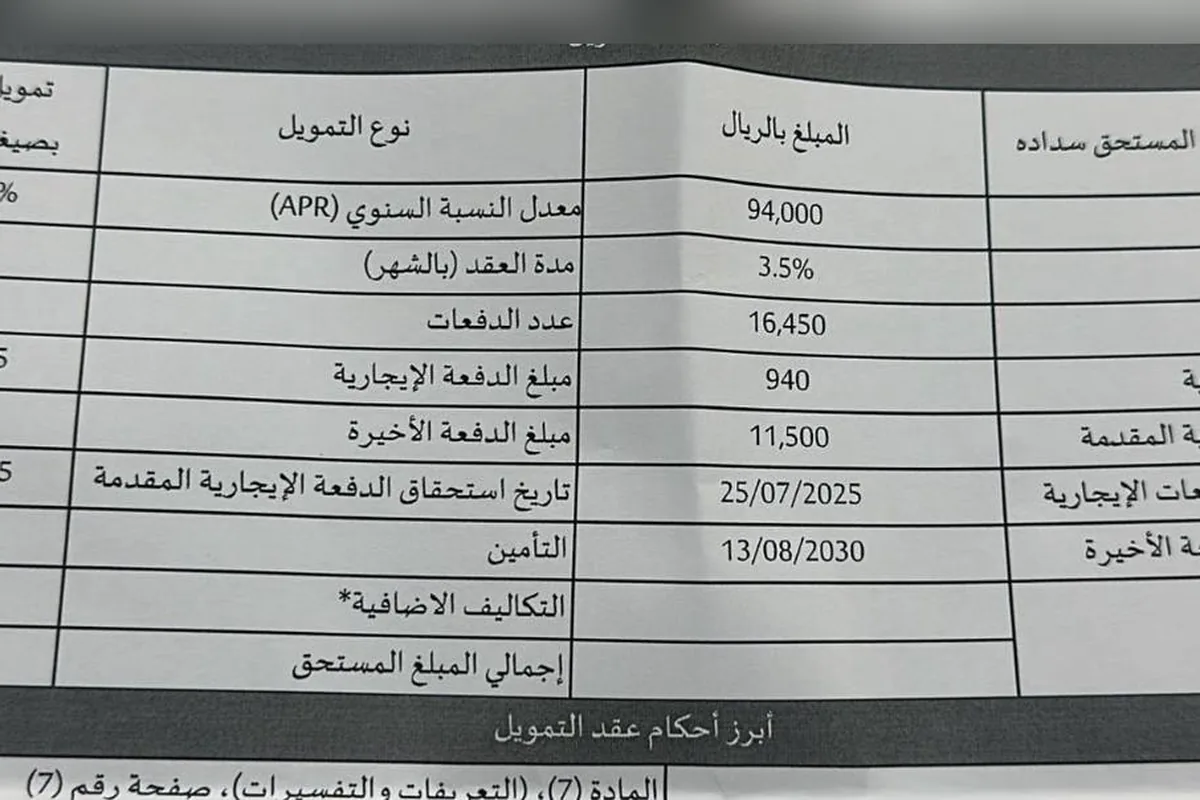
عقد بنك الجزيرة في يوليو 2025: تمويل 94,000 بمعدل سنوي 11.96٪، دفعة مقدمة 11,500، قسط 1,443، دفعة أخيرة 47,475 في 2030، تأمين 23,608، والإجمالي 134,058.
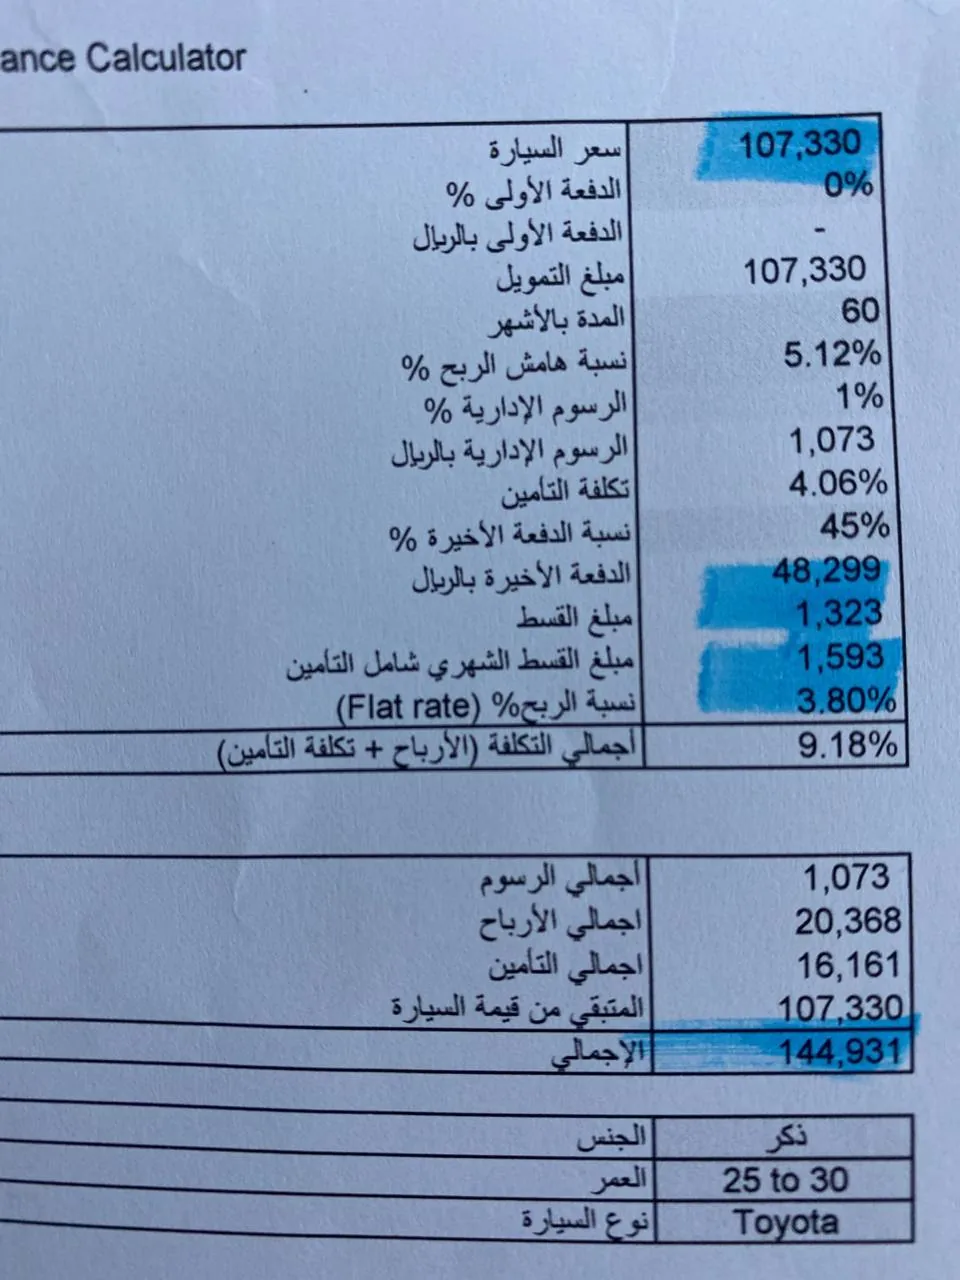
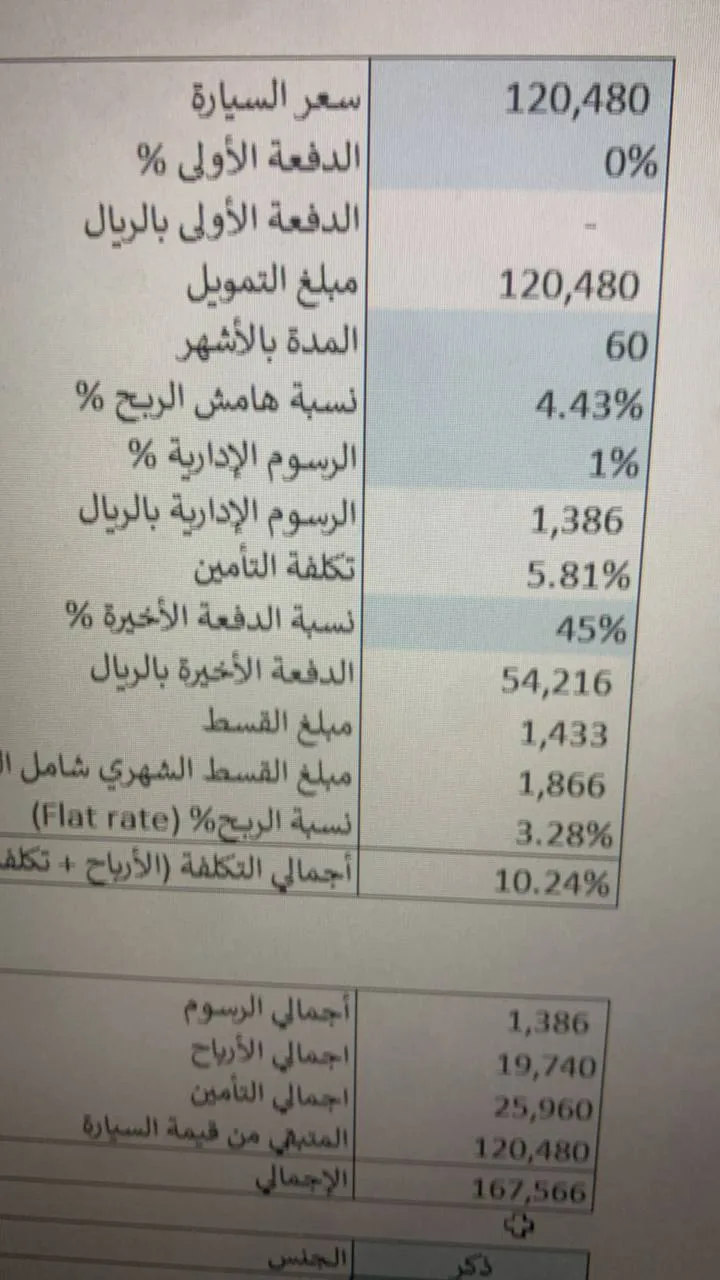
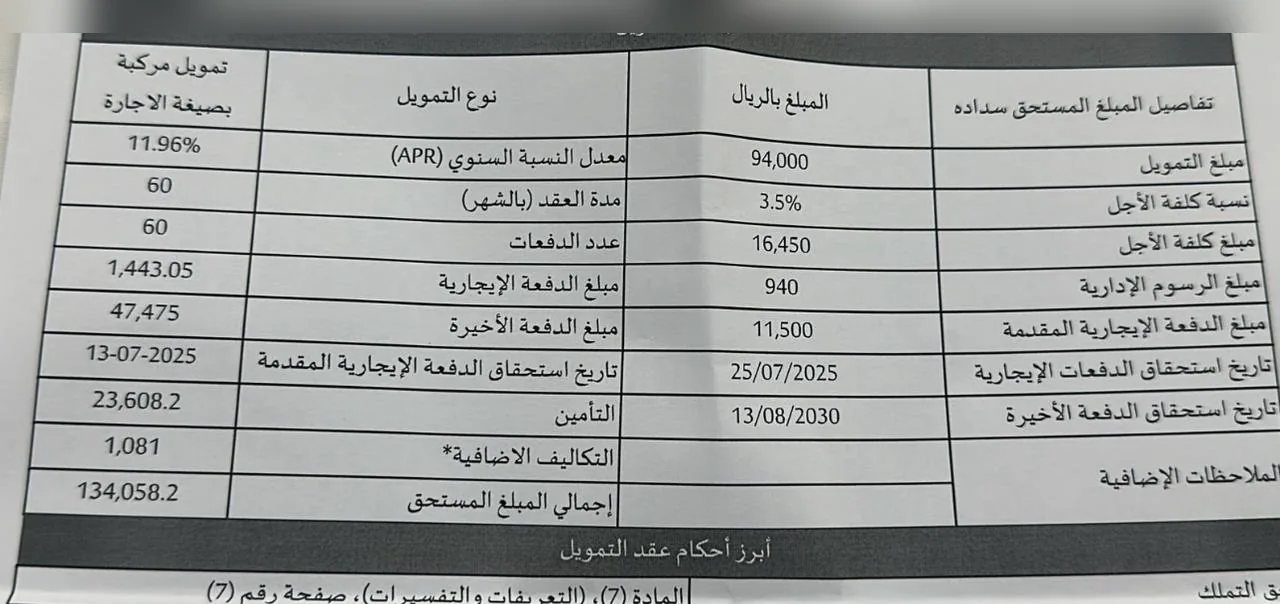
اللافت في الحسبات الثلاث أن التأمين وحده 16–26 ألفاً، قريب من الأرباح أو أكثر منها، وأن الدفعة الأخيرة 45٪ من السعر في الحسبتين الأوليين.
نظام 50/50
خيار يذكره ملاك 2025–2026: نصف القيمة دفعة أولى ونصفها دفعة أخيرة، وقسط صغير بينهما. مالك أخذ LE 2025 من بنك البلاد بهذا النظام: دفعة أولى 58,885 ومثلها دفعة أخيرة، وقسط 663، ورسوم إدارية ألف ريال، والإجمالي 134,682، ونصح صاحب عرض 186 ألفاً بمراجعة حساباته. ومالك لومير على النظام نفسه يذكر دفعة أولى 75 ألفاً وأخيرة 65 ألفاً بعد سنتين وقسطاً 960. وعرض لنص فل 2026 في سبتمبر 2026: بدون رسوم إدارية، دفعة أولى 74,100 وقسط 487 ودفعة أخيرة 74,100.
النظام يناسب من معه نصف المبلغ ويتوقع أن يجمع النصف الثاني، أما من لا يملك الدفعة الأولى فالقسط الصغير لا يعني أن السيارة أرخص.
الإجمالي مقابل الكاش والقرض الشخصي
فأخذتها تمويل تأجيري بقسط 1550 ودفعة اخيرة 42 ألف باجمالي 137 ألف كيشتها بعد 35 شهر بالضبط ، صرت دافع لهم 122 ألف 🙃💔 بينما كانت قيمتها وقتها 101 ألف
يقارن كثير من الملاك الإيجار بقرض شخصي يشترون به كاش، فتكون السيارة باسمهم ويختارون تأمينهم. مالك حسبوا عليه الإيجار حوالي 180 ألفاً فأخذ قرضاً شخصياً وطلعت عليه بالفوائد 134 ألفاً. وآخر حسب قرضاً شخصياً من الراجحي بـ140 ألفاً بفوائد حوالي 15 ألفاً، مقابل 40 ألفاً وأكثر في تمويل السيارة لأن التأمين الشامل فيه إلزامي. لكن القرض ليس متاحاً للكل: البنك لا يعطي دائماً المبلغ كاملاً، وأحدهم لم يحصل إلا على حوالي 80 ألفاً فلجأ إلى الإيجار.
ما يذكره الملاك عن الشروط والنسب:
- الاستقطاع: القسط مع السيارة حتى 45% من الراتب، وأحدهم يمثّل: راتب 4000 يعني قسطاً أعلاه 1800، وأكثر من ذلك يأتي الرفض. ومن عليه قرض شخصي يُحسب ما تبقى، فيُطلب منه دفعة أولى أعلى.
- هوامش الربح: في أكتوبر 2023 ذكر مالك عرضاً من بنك الرياض بـ1.25 مع تحويل الراتب للإيجار المنتهي بالتمليك، وفي سبتمبر 2024 ذكر آخر أن أقل نسبة رآها 2.99 في الإنماء وأعلاها 4.99 في الرياض والراجحي، وفي أبريل 2025 عرض الأهلي هامش 2.15 مع إعفاء أول قسطين.
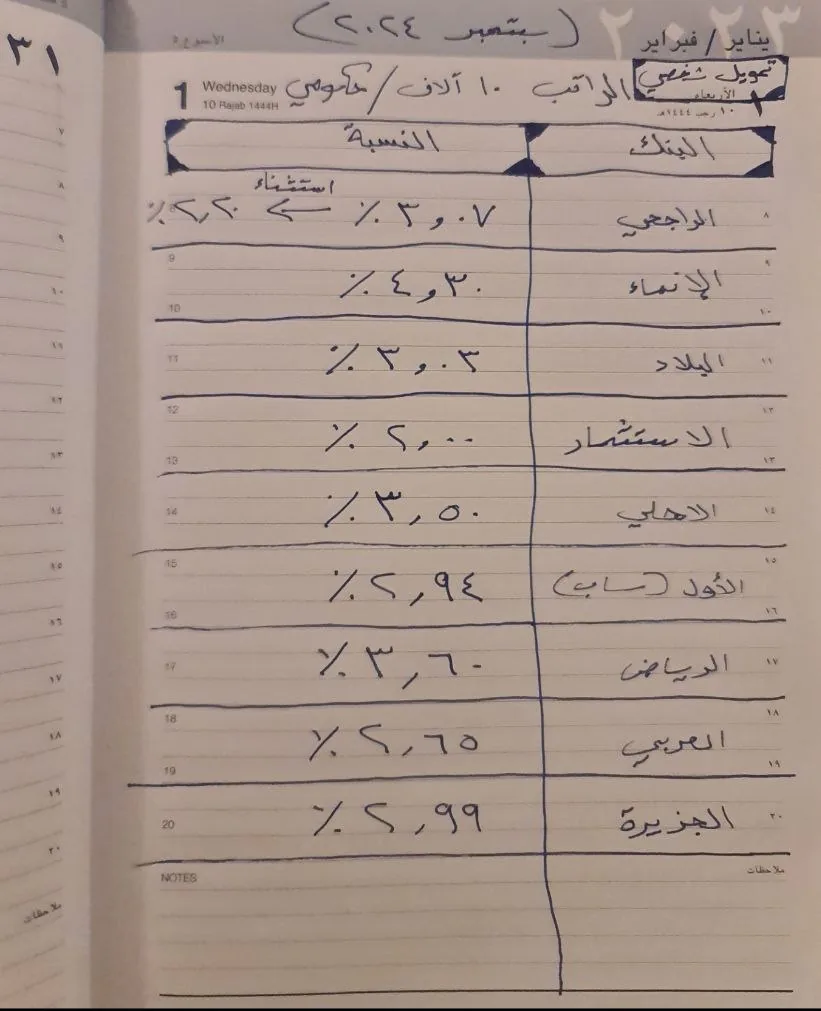
- جهة التمويل: أكثر من مالك يقول إن نسبة عبداللطيف جميل للتمويل عالية مقارنة بالبنوك، وينصح بالمقارنة قبل التوقيع.
وفي الطرف الآخر يرى بعضهم ميزة للإيجار: إذا تلفت السيارة تتوقف الأقساط. ويرد عليه مالك بأن صاحب السيارة الكاش يأخذ تعويض قيمتها من تأمين المخطئ، أما في الإيجار فالسيارة باسم البنك. الحوادث والتأمين والتحمل في السيارة الممولة بالتفصيل في تأمين كامري والحوادث.
الدفعة الأخيرة وإعادة الجدولة
أصعب لحظة في العقد عند الملاك. مالك ستاندر 2022 خلصت أقساطه وبقيت الدفعة الأخيرة:
باقي الدفعه الاخير حلت ذلحين ٤٦ الف على بنك الراحجي ورحت ابي اجدولها حسبوها ب ٨٥ الف وعقد جديد
السبب كما رد عليه أحدهم أن الجدولة تحسب سنتين جديدتين من التأمين الشامل والأرباح. وتجارب أخرى: بعض البنوك تعرض تقسيط الدفعة الأخيرة سنتين بلا زيادة، والسؤال عنه قبل التوقيع لا بعده. ومالك باقي عليه 3 أقساط ودفعة أخيرة 40 ألفاً قيل له إن الجدولة لا تتم قبل سداد مخالفاته المرورية وتجديد رخصته. ومالكة تعثرت في دفعة أخيرة 34,120 فسُحبت السيارة، وصار المطلوب 55,700 بعد إضافة 16 ألفاً تأميناً.
خليها بدون دفعه اخيرة ( خليهم يشملون الدفعة الاخيرة من القسط ) لان اغلب الشباب يخلون فيه دفعه اخيرة وينتهي من اقساط السيارة وتجي الدفعة الاخيرة ويطلب تقسيطها
فروقات التأمين
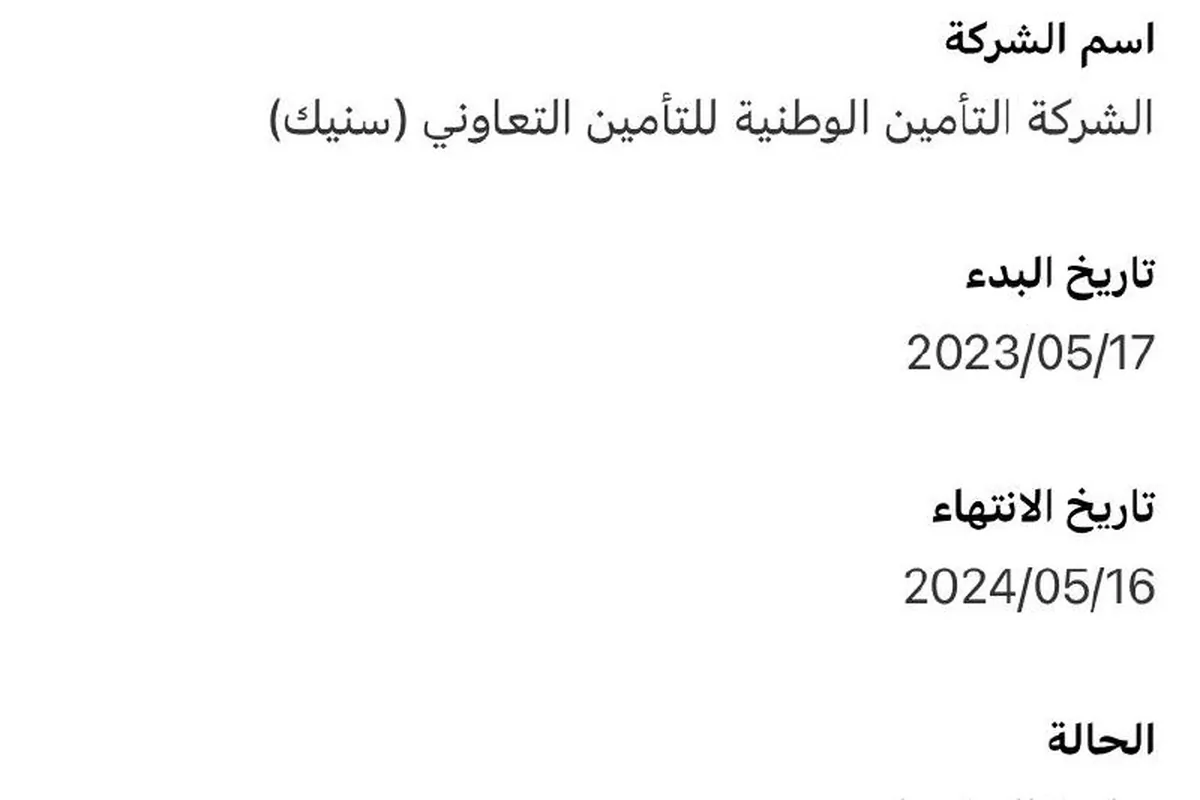
بند يفاجئ الملاك قرب النهاية: مالك باقي له 7 أشهر على الدفعة الأخيرة ظهر عليه «تسوية فروقات التأمين» 31 ألفاً، ولم يفهم هل يجب دفعها قبل نقل الملكية. وآخر أراد التنازل فطُلب منه «فرق التأمين» لأن التأمين ارتفع بعد التوقيع ولم يدفع الزيادة. والسبب واضح في الوثيقة التي في أول الصفحة: التأمين في العقد سنوي، وسعر التجديد يتغير كل سنة. اسأل عند التوقيع كيف يُحسب الفرق ومتى يُطلب.
نهاية العقد ونقل الملكية
- الاستمارة: يقول الملاك إنها تنتهي بعد 3 سنوات، والبنك يفوضك بتجديدها: تفحص السيارة، وتدفع الرسوم من تطبيق البنك، ثم تجدد من أبشر.
- بعد السداد: مالك سدد مبكراً فوصلته فاتورة من شركة توثيق لتسجيل عقود الإيجار التمويلي بـ690 ريالاً، وسأل من يتحملها. وآخر معه خطاب البنك يقول إن رسوم النقل 150 ريالاً وطُلب منه أكثر من 400.
- الترتيب في المِلكية: البنك هو المالك الأول واسمك في الاستمارة مستخدم، فإذا نُقلت السيارة لك بعد السداد تصير المالك الثاني.
التنازل
من يريد الخروج قبل النهاية يبحث عمن يكمل الأقساط. تعرض السيارات للتنازل أحياناً بلا مقابل، وأحياناً مقابل ما دفعه صاحبها من دفعة أولى وأقساط. وحسب أحد الملاك يبقى البنك المالك الأول بعد التنازل، ويتغير اسم المستخدم وتُطبع استمارة جديدة. ومن يشتري سيارة متنازلاً عنها يفحصها كما يفحص أي مستعملة: شراء كامري مستعملة. وتجارب ملاك كورولا مع العقود نفسها في كورولا بالأقساط.
باختصار
قسط كامري الجديدة في عروض الملاك 2023–2026 بين حوالي 1,470 و2,375 ريالاً على 5 سنوات، والدفعة الأخيرة 35–62 ألفاً، والإجمالي 136–219 ألفاً حسب الفئة والدفعة الأولى. قارن الإجمالي بسعر الكاش وبقرض شخصي، واعرف من البداية كيف ستسدد الدفعة الأخيرة، لأن جدولتها تعني عقداً جديداً بتأمين وأرباح جديدة، واسأل عن فروقات التأمين قبل التوقيع.